Kiểm tra trước khi đặt cọc: hướng dẫn pháp lý cho người mua nhà
Nhiều giao dịch bất động sản bắt đầu bằng một khoản đặt cọc nhỏ — nhưng hệ quả pháp lý khi bỏ sót bước kiểm tra có thể rất nặng nề. Trường hợp thông tin bất động sản chỉ được cung cấp qua môi giới hoặc đăng trên sàn giao dịch khiến người mua dễ nảy sinh tâm lý tin tưởng nhanh và chuyển tiền mà chưa kiểm chứng tư cách pháp lý, quyền sở hữu hay tính hợp pháp của dự án. Luật sư Hoàng Thị Hương Giang, thuộc Đoàn luật sư TP Hà Nội, nhấn mạnh: khi bất động sản được rao bán trên sàn không đồng nghĩa với việc người mua có thể bỏ qua kiểm tra pháp lý.
Luật và nghị định hiện hành đã quy định cụ thể nhiều nội dung liên quan đến môi giới, công khai thông tin và thu tiền đặt cọc; những quy định này vừa bảo vệ người mua vừa đặt ra trách nhiệm cho chủ thể tham gia giao dịch. Dưới đây là bộ checklist thực tế, dựa trên các quy định đã nêu, giúp người mua giảm tối đa rủi ro trước khi chuyển tiền đặt cọc.
Vì sao phải xác minh trước khi đặt cọc?
Đặt cọc là biểu hiện ý chí nghiêm túc của bên mua; đồng thời nó là bằng chứng cho thỏa thuận sơ bộ giữa bên bán và bên mua. Nếu không xác định rõ tư cách pháp lý của người tham gia và tình trạng pháp lý của bất động sản, người mua có thể gặp khó khăn trong việc đòi lại tiền hoặc giải quyết tranh chấp. Ngoài ra, Nghị định 339/2026/NĐ-CP quy định chế tài với sàn giao dịch và chủ thể thu tiền, cho thấy nhà nước đang siết chặt trách nhiệm minh bạch và pháp lý trong lĩnh vực này.
1. Xác minh người môi giới và đơn vị đứng sau giao dịch
Trước hết, cần biết ai là người trực tiếp thực hiện môi giới và tổ chức nào đang bảo trợ hoạt động đó. Theo khoản 2 Điều 61 Luật Kinh doanh bất động sản 2023, cá nhân hành nghề môi giới phải có chứng chỉ hành nghề và phải hành nghề trong một doanh nghiệp kinh doanh dịch vụ sàn giao dịch bất động sản hoặc doanh nghiệp môi giới. Do vậy, khi trao đổi với môi giới, người mua nên yêu cầu:
- Bản sao chứng chỉ hành nghề môi giới;
- Tên, giấy phép hoạt động và thông tin liên hệ của doanh nghiệp nơi môi giới đang hành nghề;
- Xác nhận tư cách người có quyền nhận tiền đặt cọc (bên bán, chủ đầu tư hay đơn vị trung gian).
Việc này giúp xác định trách nhiệm pháp lý nếu sau này thông tin bị sai lệch hoặc giao dịch phát sinh tranh chấp.
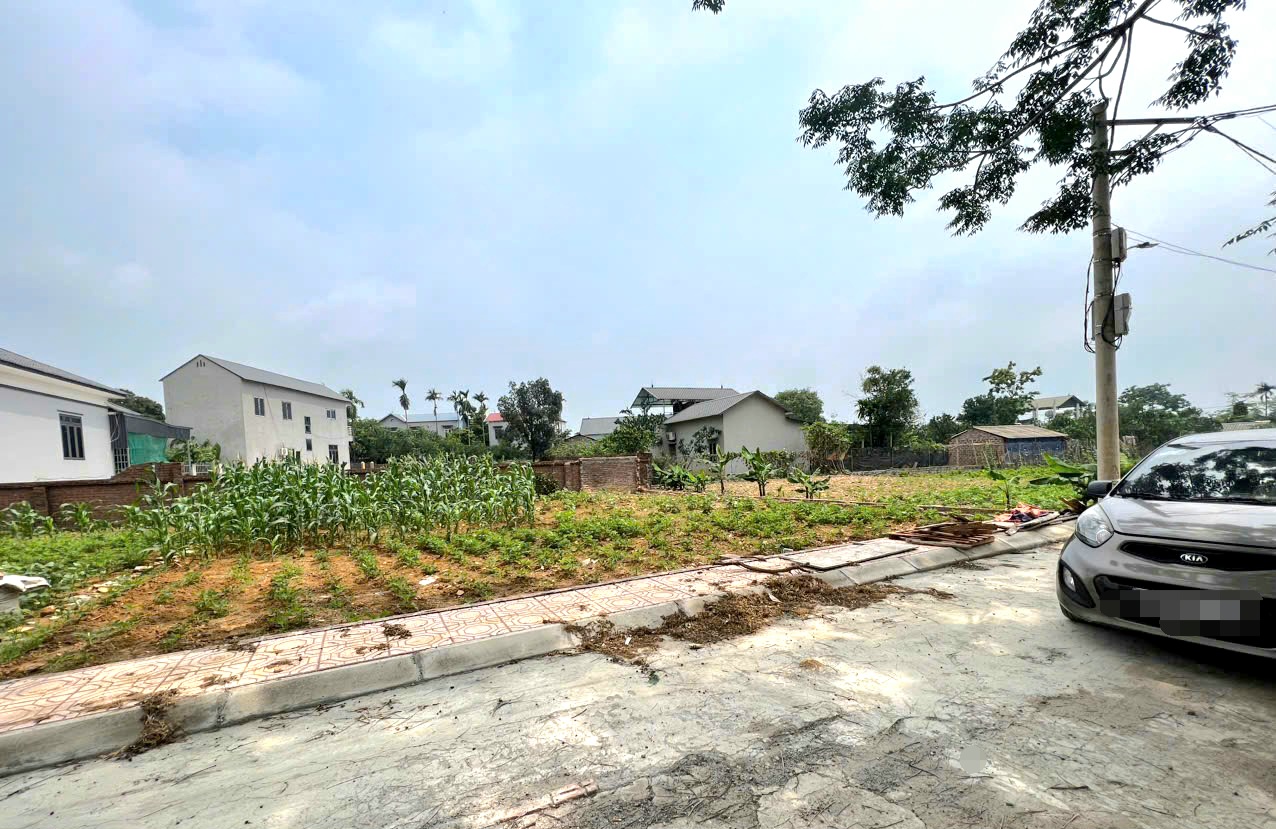
Nghị định 339/2026/NĐ-CP quy định sàn giao dịch đưa bất động sản không đủ điều kiện kinh doanh lên sàn có thể bị phạt từ 400-600 triệu đồng. Ảnh minh họa – Quỳnh Mai.
2. Kiểm tra pháp lý của nhà, đất: những hạng mục cần đối chiếu
Luật Kinh doanh bất động sản 2023 (điều 14 và điều 6) yêu cầu công khai thông tin và các điều kiện pháp lý đối với nhà ở, công trình đưa vào kinh doanh. Trước khi đặt cọc, người mua nên kiểm tra ít nhất các nội dung sau:
- Chủ thể có quyền sử dụng đất, quyền sở hữu nhà ở và tài sản gắn liền với đất;
- Trạng thái thế chấp, đăng ký biện pháp bảo đảm, kê biên thi hành án;
- Mục đích, thời hạn sử dụng đất và thông tin quy hoạch liên quan;
- Khả năng thực hiện thủ tục chuyển nhượng, đăng ký biến động quyền sử dụng đất;
- Văn bản, giấy tờ bản gốc liên quan — không chỉ xem bản chụp do môi giới cung cấp.
Lưu ý: bản chụp giấy tờ có thể lỗi thời hoặc đã bị thay đổi; cần đối chiếu với bản gốc và, khi cần, kiểm tra trực tiếp tại cơ quan nhà nước có thẩm quyền.
3. Biết rõ khoản tiền bạn chuyển là gì và chuyển cho ai
Sự mơ hồ về bản chất khoản tiền là nguyên nhân phổ biến dẫn đến tranh chấp. Hãy phân biệt rõ: đó là tiền đặt cọc để bảo đảm giao kết hợp đồng; tiền thanh toán theo hợp đồng; hay phí dịch vụ môi giới. Khoản 4 Điều 17 Luật Kinh doanh bất động sản 2023 nêu rõ giới hạn trong việc ủy quyền ký hợp đồng đặt cọc, mua bán, chuyển nhượng; do đó người mua cần xác minh ai là chủ thể có thẩm quyền ký và nhận tiền.
Ngoài ra, Nghị định 339/2026/NĐ-CP (khoản 3 Điều 66) quy định phạt từ 240 triệu đến 300 triệu đồng đối với chủ đầu tư, doanh nghiệp kinh doanh bất động sản hoặc doanh nghiệp dịch vụ bất động sản nếu nhận tiền thanh toán từ khách hàng mà không thông qua tài khoản tại tổ chức tín dụng theo quy định. Vì vậy, khi bên bán hoặc môi giới yêu cầu chuyển tiền vào tài khoản cá nhân của người không có quyền, người mua cần yêu cầu giải thích và bằng chứng về mối quan hệ pháp lý giữa người nhận tiền và chủ thể có quyền đối với bất động sản.
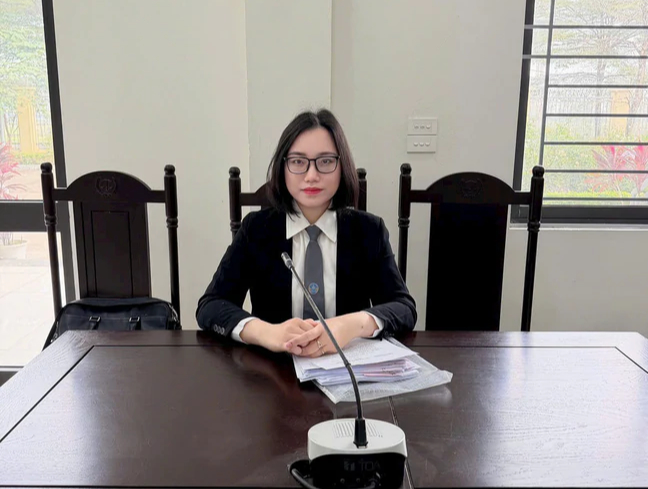
Luật sư Hoàng Thị Hương Giang – Đoàn luật sư TP Hà Nội. Ảnh: NVCC.
4. Đọc kỹ nội dung giấy đặt cọc: những điều không thể thiếu
Một giấy đặt cọc sơ sài dễ dẫn đến hiểu lầm và tranh chấp. Văn bản đặt cọc nên thể hiện rõ ràng:
- Mô tả bất động sản (vị trí, diện tích, sổ đỏ/sổ hồng…);
- Giá bán dự kiến, số tiền đặt cọc, thời hạn đặt cọc;
- Thời điểm ký hợp đồng chính thức và phương thức thanh toán;
- Trách nhiệm, quyền lợi và hậu quả khi một bên không thực hiện (hoàn trả tiền cọc, phạt cọc);
- Chủ thể nhận tiền và căn cứ pháp lý việc nhận tiền.
Nghị định 339/2026/NĐ-CP (điểm d khoản 1 Điều 71) quy định việc không ghi rõ giá bán, diện tích sàn xây dựng… trong thỏa thuận đặt cọc có thể bị xử phạt hành chính; đồng thời, Điều 328 Bộ luật Dân sự 2015 quy định hậu quả pháp lý khi một bên từ chối giao kết hoặc thực hiện hợp đồng. Vì vậy, đừng ký vội mẫu đặt cọc do môi giới đưa mà chưa hiểu rõ từng điều khoản.
5. Lưu ý đặc biệt với nhà ở hình thành trong tương lai
Với sản phẩm hình thành trong tương lai, rủi ro pháp lý gia tăng do nhiều thủ tục của dự án còn đang hoàn thiện. Nghị định 339/2026/NĐ-CP (điểm a khoản 2 Điều 68) quy định mức phạt cao (từ 600 triệu đến 800 triệu đồng) đối với chủ đầu tư thu tiền đặt cọc không đúng quy định cho nhà ở hình thành trong tương lai. Do đó, trước khi chuyển tiền cho căn hộ chưa xây xong, người mua cần xác minh dự án đã đủ điều kiện đưa bất động sản vào kinh doanh, chủ đầu tư có thẩm quyền thu tiền hay không, và khoản thu là tiền đặt cọc thực sự hay hình thức “giữ chỗ”, “suất nội bộ” không minh bạch.
Mẹo thực tế để giảm rủi ro khi đặt cọc
- Yêu cầu xem bản gốc giấy tờ và đối chiếu với sổ sách cơ quan nhà nước nếu cần;
- Ghi rõ trong biên nhận chuyển khoản mục đích thanh toán, tên dự án, hợp đồng liên quan;
- Tránh chuyển tiền vào tài khoản cá nhân không liên quan hoặc tài khoản có tên khác với chủ thể bán;
- Giữ mọi tin nhắn, email, hợp đồng trao đổi với môi giới và bên bán để làm chứng cứ khi cần;
- Không để bị áp lực tâm lý từ lời hối thúc kiểu “chốt ngay” — bỏ thời gian kiểm chứng là lựa chọn an toàn hơn.
Các dấu hiệu cảnh báo cần dừng giao dịch ngay
- Môi giới từ chối cung cấp chứng chỉ hành nghề hoặc thông tin doanh nghiệp;
- Bên bán yêu cầu chuyển tiền gấp vào tài khoản cá nhân của người lạ;
- Giấy tờ chỉ là bản chụp và không cho xem bản gốc;
- Thỏa thuận đặt cọc mơ hồ về giá, diện tích hoặc thời hạn ký hợp đồng chính thức;
- Quy trình mua bán chưa rõ ràng đối với nhà ở hình thành trong tương lai.
Kết luận: ưu tiên an toàn pháp lý hơn tốc độ
Một khoản tiền đặt cọc nhỏ có thể đánh đổi bằng thời gian và chi phí pháp lý lớn nếu không kiểm tra cẩn trọng. Hãy coi việc xác minh tư cách môi giới, kiểm tra pháp lý của bất động sản, hiểu rõ chủ thể nhận tiền và đọc kỹ nội dung đặt cọc là những bước bắt buộc trước khi chuyển tiền. Những quy định trong Luật Kinh doanh bất động sản 2023 và Nghị định 339/2026/NĐ-CP đặt ra căn cứ pháp lý để người mua yêu cầu minh bạch và bảo vệ quyền lợi của mình.
Nếu còn nghi ngại về một giao dịch cụ thể, cân nhắc nhờ luật sư hoặc cơ quan chức năng xác minh trước khi ký và chuyển tiền.
 Cả nhà gái đều là ‘diễn viên’, người đàn ông Trung Quốc mất gần 280 triệu đồng
Để mở rộng góc nhìn liên quan tới rủi ro giao dịch biên giới và các bài học thực tế cho thương nhân, bạn có thể tham khảo bài viết về diễn biến vụ vận chuyển tiền 355 triệu tại Cửa khẩu Lào Cai và bài học cho thương nhân biên giới, nơi tường thuật chi tiết sự việc và vật chứng được thu thập.
Nếu bạn quan tâm đến an toàn cá nhân khi tới cơ sở y tế, một phân tích chi tiết về cách bảo vệ tài sản khi đi khám — bao gồm diễn biến và bài học rút ra từ vụ trộm tại Bệnh viện K Tân Triều — có thể hữu ích: hướng dẫn phòng ngừa mất cắp và xử lý khi bị mất tài sản tại bệnh viện.
Và trong trường hợp bạn muốn hiểu sâu hơn về các bài học an toàn giao thông sau một vụ tai nạn nghiêm trọng, bài viết phân tích hậu quả và các khuyến nghị dành cho người lái sau tai nạn ôtô ở Hải Phòng sẽ cung cấp góc nhìn thực tiễn: bài học an toàn lái xe sau tai nạn tại Hải Phòng.
Lưu ý: Nội dung mang tính tham khảo, không thay thế cho việc chẩn đoán, thăm khám và điều trị y khoa chuyên nghiệp. Vui lòng tham khảo ý kiến bác sĩ hoặc chuyên gia y tế trước khi áp dụng.